2020 rok stał pod znakiem pandemii, która miała istotny wpływ na gospodarkę. Covid-19 odcisnął również piętno na rynku powierzchni biurowych.
Po wielu latach dynamicznego rozwoju rynek biurowy we Wrocławiu (podobnie jak w innych miastach) widocznie spowolnił. Pandemia nie tylko spowodowała istotny wzrost niepewności wśród wszystkich graczy rynkowych, ale również w wielu przypadkach wymusiła wprowadzanie pracy z domu i tym samym tymczasowe opustoszenie biur. Najemcy często wstrzymują decyzje o potencjalnej ekspansji lub przeprowadzce. Instytucje finansowe zdecydowanie ostrożniej podchodzą do finansowania nowych projektów biurowych. Część deweloperów również jest mniej skłonna do rozpoczynania budów. Dane wskazują, że szala na rynku przechyla się w stronę najemcy.
Na korzyść najemców w ostatnim czasie, oprócz wzrostu poziomu pustostanów i zwiększenia zachęt oferowanych przez wynajmujących, wpływa również pojawienie się ciekawych propozycji na podnajem. Organizacje poszukujące obecnie powierzchni biurowej mogą więc liczyć na oferty w topowych lokalizacjach, w budynkach, które do tej pory miały pełne obłożenie, dodatkowo skorzystać nie tylko z atrakcyjnych warunków finansowych, ale również z krótszych terminów kontraktów oraz większych możliwości w znalezieniu biura w pełni gotowego do wynajęcia od zaraz. Z drugiej strony, mniejsza aktywność deweloperów, na którą wpływ miała nie tylko pandemia, w przyszłości może ograniczyć ofertę, szczególnie dla większych najemców ze ściśle określonymi kryteriami.
Michał Grabikowski, menadżer regionalny w dziale powierzchni biurowych, Wrocław
Podaż
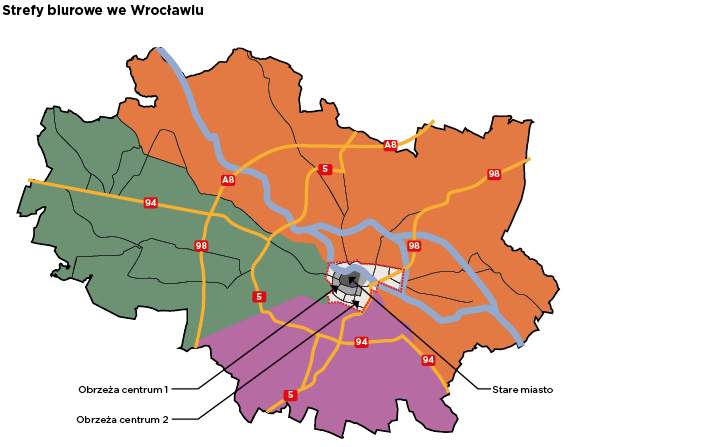
Zasoby nowoczesnej powierzchni biurowej we Wrocławiu na koniec 2020 r. wyniosły ponad 1,2 mln m kw., dzięki czemu miasto utrzymało status drugiego największego regionalnego rynku biurowego w kraju. Najwięcej powierzchni 455 300 m kw. (37%) znajduje się w zachodniej części miasta oraz w centrum (393 700 m kw., 32%). W 2020 r. do użytkowania oddano najmniej powierzchni od trzech lat i 60% mniej niż przed rokiem (58 500 m kw.). Należy podkreślić, że wpływ pandemii na ten wskaźnik był ograniczony. Jeszcze przed kryzysem zgodnie z planami deweloperów nowa podaż w 2020 r. miała być relatywnie niska. Najwięcej nowej powierzchni zostało dostarczone na południu Wrocławia (23 700 m kw., 40%) oraz w zachodniej części miasta (22 600 m kw., 39%). Zdecydowanie większy wpływ zawirowań związanych z kryzysem wywołanym pandemią widoczny jest w przypadku nowych projektów. Wprawdzie obecnie w budowie pozostaje około 111 200 m kw. powierzchni biurowej, czyli porównywalnie jak przed rokiem, ale w czasie pandemii rozpoczęto budowę zaledwie jednego budynku. W związku z czym nowa podaż w 2021 r. powinna oscylować wokół poziomu z 2020 r., z czego najwięcej zostanie dostarczone w południowej części miasta wzdłuż ul. Powstańców Śląskich. Okolica ta w ostatnim czasie zyskała na znaczeniu, a jej dalszy rozwój będzie kontynuowany w przyszłych latach. Wpływ pandemii widać również w stopniu wynajęcia nowej powierzchni. W 2020 r. aż 50% powierzchni w momencie uzyskania pozwolenia na użytkowanie pozostawała niewynajęta. W trzech poprzednich latach wskaźnik ten wyniósł 32%.
Popyt
Popyt brutto w całym 2020 r. we Wrocławiu sięgnął 128 400 m kw. i był o 4% wyższy niż przed rokiem.Jednak popyt netto (po wyłączaniu renegocjacji) był zdecydowanie niższy i wyniósł 59 900 m kw., co oznacza spadek aż o 24% rdr. Pandemia istotnie zmieniła strukturę popytu. Odnowienia umów zdecydowanie zyskały na znaczeniu. Panująca na rynku niepewność spowodowała, że dużo mniejszy odsetek najemców zdecydował się na przeprowadzkę. Udział renegocjacji w 2020 r. wyniósł aż 52%, podczas gdy w trzech poprzednich latach było to 32%. Spadła też skłonności najemców do zawierania umów na powierzchnie w budowie. Przednajmy stanowiły tylko 11% popytu w 2020 r., ponad dwa razy mniej niż średnio w latach 2017-2019. Nowe umowy w ostatnim roku stanowiły 11% popytu, w porównaniu do średnio 28% w trzech poprzednich latach. Ekspansje natomiast odpowiadały za 15% aktywności najemców, przy średniej z lat 2017-2019 wynoszącej 11%. Struktura popytu wg sektorów w 2020 r. pozostała relatywnie stabilna w stosunku do poprzednich lat. Największa zmianą był bardzo wysoki udział sektora IT, co jest po części spowodowane dwiema renegocjacjami umów firmy Nokia łącznie na prawie 30 000 m kw. Wysoką aktywność odnotowano, podobnie jak w przeszłości, ze strony sektora finansowego i usług biznesowych.
Wrocław już od wielu lat jest bardzo istotną lokalizacją dla branż technologicznych. W czasach, w których wiele czasu spędzamy w domach, obserwujemy wzmożone zainteresowanie firm reprezentujących sektor gier czy tych związanych ze sprzedażą internetową. Ekspansja, również zagraniczna, firm oraz dostęp do świetnie wykształconej kadry sprawia, że branża ta staje się wizytówką miasta.
Bartosz Plewa, konsultant w dziale powierzchni biurowych, Wrocław
Pustostany
Stopa pustostanów na koniec grudnia 2020 r. we Wrocławiu wyniosła 15,0%. Podobnie jak na większości innych rynków w ciągu roku odnotowano wzrost wskaźnika, w przypadku Wrocławia było to 2,3 pkt. proc. (podczas gdy średnio dla miast regionalnych wzrost był większy i wyniósł 3,1 pkt. proc.). Stopa pustostanów była wyższa w budynkach klasy A (15,4%) niż w budynkach klasy B (14,0%). Jednak porównując z końcem 2019 r. wyższy wzrost odnotowano w budynkach B-klasowych (4,6 pkt. proc.) niż w budynkach A-klasowych (1,4 pkt. proc.). Dodatkowo na rynku oferowane jest około 31 000 m kw. na podnajem, co stanowi 2,5% całkowitego zasobu.
Czynsze
Pomimo dynamicznej sytuacji związanej z pandemią i obostrzeniami, czynsze umowne w najlepszych projektach pozostały stabilne i znajdują się w przedziale 13,50-15,50 EUR/m kw./miesiąc. W przypadku obiektów o nieco niższym standardzie lub starszych przedział ten wynosi 10,00-13,00 EUR/m kw./miesiąc.
Perspektywa
2020 rok przyniósł wiele wyzwań, których rynek nieruchomości w tak dużym stopniu nie doświadczał od globalnego kryzysu finansowego z lat 2008/2009. Utrzymujące się obostrzenia w 2021 r. będą powodować, że rynek nieruchomości we Wrocławiu będzie pozostawał, posiłkując się nomenklaturą z rynków finansowych, w trendzie bocznym. Przy tak dużej niepewności zarówno
właściciele nieruchomości jak i najemcy odwlekają decyzje (o ile jest to możliwe). Biorąc pod uwagę, że w 2021 r. planowana nowa podaż kształtuje się na umiarkowanym poziomie, nie spodziewamy się silnego wzrostu pustostanów. Rynek po kilkuletnim okresie sprzyjania właścicielom odwrócił się w stronę najemców, którzy będą mogli liczyć na większe zachęty w procesie negocjacji umów.
W porównaniu do poprzedniego roku najemcy mogą liczyć na dłuższe (o miesiąc, dwa w trakcie trwania całej umowy) wakacje czynszowe. Dodatkowo podobnie jak w 2020 r. będzie utrzymywać się relatywnie bogata oferta powierzchni oferowanych
na podnajem. Co stwarza możliwość wynajęcia biura o wysokim standardzie w dogodnej lokalizacji dla firm, które wcześniej, z różnych względów, nie miały takiej szansy.